Domain gittermattscheibe.de kaufen?
Wir ziehen mit dem Projekt
gittermattscheibe.de um.
Sind Sie am Kauf der Domain
gittermattscheibe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gittermattscheibe.de kaufen?
Wann beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt mit dem Verkauf eines Wirtschaftsguts, das innerhalb eines Jahres nach Anschaffung oder Fertigstellung erworben wurde. Dabei ist es wichtig zu beachten, dass die Spekulationsfrist nur für private Veräußerungsgeschäfte gilt und nicht für gewerbliche Transaktionen. Die Frist dient dazu, kurzfristige Gewinne aus Spekulationen zu besteuern und somit die langfristige Kapitalanlage zu fördern. Es ist ratsam, die genauen steuerlichen Regelungen und Fristen mit einem Steuerberater zu klären, um mögliche Konsequenzen zu vermeiden. **
Was ist die Spekulationsfrist?
Was ist die Spekulationsfrist? Die Spekulationsfrist bezieht sich auf den Zeitraum, innerhalb dessen Gewinne aus dem Verkauf von bestimmten Kapitalanlagen steuerpflichtig sind. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Wenn Wertpapiere, Immobilien oder andere Vermögenswerte innerhalb dieser Frist verkauft werden, müssen die erzielten Gewinne versteuert werden. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Spekulationsfrist zu beachten, um steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Spekulationsfrist
Top-Angebote
Produkte zum Begriff Spekulationsfrist:
-
Digitales Schaufenster Display Textil Ohne BildschirmNutzen Sie diese einzigartige Kombination aus einem Bildschirmhalter und bedrucktem Stoff, um die Aufmerksamkeit Ihrer Kunden und Besucher auf sich zu ziehen. Zeigen Sie Ihr Logo und Ihr Branding sowohl auf der Vorder- als auch auf der Rückseite des Produkts. Perfekt für den Einsatz im Einzelhandel, im Gastgewerbe und in anderen öffentlichen Bereichen.706,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann ist die Spekulationsfrist vorbei?
Die Spekulationsfrist ist eine Frist, die angibt, wie lange man ein bestimmtes Vermögenswert halten muss, bevor man ihn steuerfrei verkaufen kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Das bedeutet, dass Gewinne aus dem Verkauf von Wertpapieren, Immobilien oder anderen Vermögenswerten erst nach Ablauf dieser Frist steuerfrei sind. Wann genau die Spekulationsfrist vorbei ist, hängt also davon ab, wann der Vermögenswert erworben wurde. Es ist wichtig, die Frist im Blick zu behalten, um steuerliche Konsequenzen zu vermeiden. **
-
Wann beginnt Spekulationsfrist bei Neubau?
Die Spekulationsfrist bei einem Neubau beginnt mit dem Zeitpunkt des Erwerbs der Immobilie. Dies bedeutet, dass die Frist ab dem Datum des Kaufvertrags oder der notariellen Beurkundung des Kaufs läuft. In der Regel beträgt die Spekulationsfrist für Neubauten 10 Jahre. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Spekulationssteuer. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist für Neubauten im jeweiligen Land oder Bundesland zu prüfen, da es hierbei Unterschiede geben kann. **
-
Wann genau beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt in Deutschland mit dem Zeitpunkt des Verkaufs einer Immobilie. Sie beträgt grundsätzlich 10 Jahre. Wenn die Immobilie jedoch innerhalb dieser Frist selbst genutzt wurde, kann die Spekulationsfrist verkürzt werden. In diesem Fall beginnt die Frist mit dem Zeitpunkt des Einzugs in die Immobilie. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist im Einzelfall zu prüfen, da es auch Ausnahmen und Sonderregelungen geben kann. **
-
Wann läuft die Spekulationsfrist ab?
Die Spekulationsfrist läuft in der Regel nach Ablauf von zehn Jahren ab. Dies bedeutet, dass Gewinne aus dem Verkauf von bestimmten Vermögenswerten wie Immobilien oder Wertpapieren nach diesem Zeitraum steuerfrei sind. Es gibt jedoch Ausnahmen, bei denen die Spekulationsfrist verkürzt werden kann, zum Beispiel bei selbstgenutztem Wohneigentum. Es ist wichtig, die genauen Regelungen und Fristen im jeweiligen Steuergesetz des Landes zu prüfen, da sie je nach Land variieren können. Es empfiehlt sich auch, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die Steuervorschriften korrekt einhält. **
Wie lange dauert die Spekulationsfrist?
Die Spekulationsfrist beträgt in der Regel ein Jahr. Das bedeutet, dass Gewinne aus privaten Veräußerungsgeschäften, wie beispielsweise dem Verkauf von Aktien oder Immobilien, innerhalb eines Jahres nach dem Kauf versteuert werden müssen. Wenn die Haltefrist von einem Jahr überschritten wird, sind die Gewinne steuerfrei. Es gibt jedoch Ausnahmen und Sonderregelungen, die je nach Art des Veräußerungsgeschäfts gelten können. Es ist daher ratsam, sich vor einem Verkauf über die genauen steuerlichen Regelungen und Fristen zu informieren. **
Wann endet die Spekulationsfrist bei Immobilien?
Die Spekulationsfrist bei Immobilien endet nach Ablauf von zehn Jahren. Das bedeutet, dass Gewinne aus dem Verkauf einer Immobilie, die innerhalb dieser Frist erzielt wurden, steuerpflichtig sind. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Frist im Auge zu behalten, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch Ausnahmen und Sonderregelungen, daher ist es ratsam, sich bei einem Steuerberater oder Fachmann über die genauen Bestimmungen zu informieren. **
Top-Angebote
Produkte zum Begriff Spekulationsfrist:
-
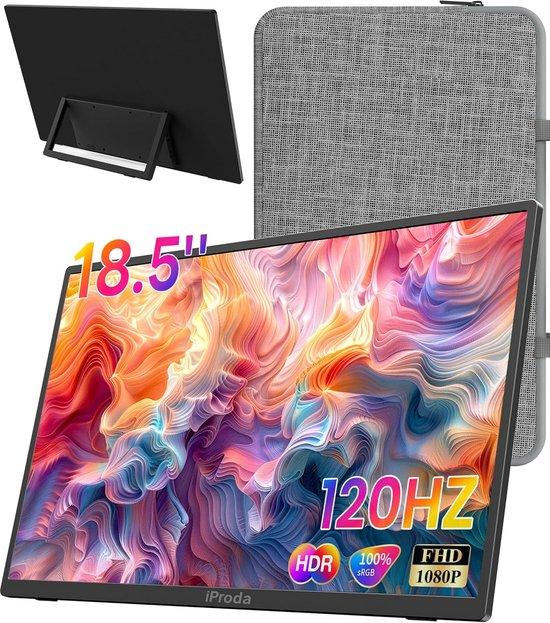
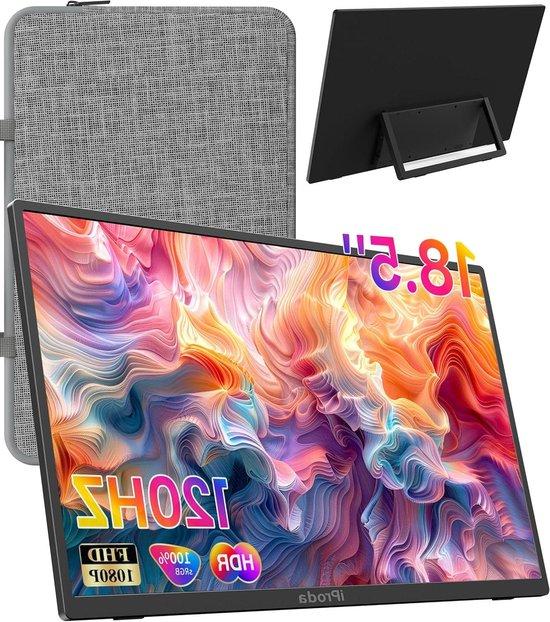
Tragbarer Monitor - Zusätzlicher Bildschirm - Für Gaming und Arbeit - 120 Hz FHD Display - 185 Zoll - SchwarzErleben Sie einen neuen Standard an Flexibilität mit diesem 18,5 Zoll großen, tragbaren Full HD-Monitor. Dieser Monitor ist perfekt für Gamer, die unterwegs spielen möchten, oder für Berufstätige, die einen zusätzlichen Bildschirm für mehr Produktivität benötigen. Er bietet ein nahtloses visuelles Erlebnis. Dieser Monitor wurde für ultimative Portabilität und universelle Kompatibilität entwickelt, sodass Sie ihn einfach an Laptops, PCs und Konsolen anschließen können. Das lebendige IPS-Display mit breiten Betrachtungswinkeln sorgt für konsistente Farben und Details, während die Bildwiederholfrequenz von 120 Hz für flüssige Bilder während intensiver Gaming-Sessions oder schneller Arbeitsabläufe sorgt. Das schlanke, ultra-tragbare Design mit Schutzhülle macht ihn ideal für Reisen, Homeoffice oder die Erweiterung Ihres Arbeitsplatzes. Mit einer Auflösung von 1920 x 1080 und einer beeindruckenden Bildwiederholfrequenz von 120 Hz bietet dieser Bildschirm eine scharfe und reaktionsschnelle B301,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitales Schaufenster Display Textil Ohne BildschirmNutzen Sie diese einzigartige Kombination aus einem Bildschirmhalter und bedrucktem Stoff, um die Aufmerksamkeit Ihrer Kunden und Besucher auf sich zu ziehen. Zeigen Sie Ihr Logo und Ihr Branding sowohl auf der Vorder- als auch auf der Rückseite des Produkts. Perfekt für den Einsatz im Einzelhandel, im Gastgewerbe und in anderen öffentlichen Bereichen.706,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt mit dem Verkauf eines Wirtschaftsguts, das innerhalb eines Jahres nach Anschaffung oder Fertigstellung erworben wurde. Dabei ist es wichtig zu beachten, dass die Spekulationsfrist nur für private Veräußerungsgeschäfte gilt und nicht für gewerbliche Transaktionen. Die Frist dient dazu, kurzfristige Gewinne aus Spekulationen zu besteuern und somit die langfristige Kapitalanlage zu fördern. Es ist ratsam, die genauen steuerlichen Regelungen und Fristen mit einem Steuerberater zu klären, um mögliche Konsequenzen zu vermeiden. **
-
Was ist die Spekulationsfrist?
Was ist die Spekulationsfrist? Die Spekulationsfrist bezieht sich auf den Zeitraum, innerhalb dessen Gewinne aus dem Verkauf von bestimmten Kapitalanlagen steuerpflichtig sind. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Wenn Wertpapiere, Immobilien oder andere Vermögenswerte innerhalb dieser Frist verkauft werden, müssen die erzielten Gewinne versteuert werden. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Spekulationsfrist zu beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Wann ist die Spekulationsfrist vorbei?
Die Spekulationsfrist ist eine Frist, die angibt, wie lange man ein bestimmtes Vermögenswert halten muss, bevor man ihn steuerfrei verkaufen kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Das bedeutet, dass Gewinne aus dem Verkauf von Wertpapieren, Immobilien oder anderen Vermögenswerten erst nach Ablauf dieser Frist steuerfrei sind. Wann genau die Spekulationsfrist vorbei ist, hängt also davon ab, wann der Vermögenswert erworben wurde. Es ist wichtig, die Frist im Blick zu behalten, um steuerliche Konsequenzen zu vermeiden. **
-
Wann beginnt Spekulationsfrist bei Neubau?
Die Spekulationsfrist bei einem Neubau beginnt mit dem Zeitpunkt des Erwerbs der Immobilie. Dies bedeutet, dass die Frist ab dem Datum des Kaufvertrags oder der notariellen Beurkundung des Kaufs läuft. In der Regel beträgt die Spekulationsfrist für Neubauten 10 Jahre. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Spekulationssteuer. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist für Neubauten im jeweiligen Land oder Bundesland zu prüfen, da es hierbei Unterschiede geben kann. **
Ähnliche Suchbegriffe für Spekulationsfrist
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tragbarer Monitor - Zusätzlicher Bildschirm - Für Gaming und Arbeit - 120 Hz FHD Display - 185 Zoll - SchwarzErleben Sie eine neue Dimension der Bildqualität mit diesem 18,5 Zoll großen, tragbaren Monitor. Er ist perfekt für alle, die unterwegs oder zu Hause ein größeres, schärferes Bild benötigen, ohne dabei auf Geschwindigkeit zu verzichten. Dieser Bildschirm wurde entwickelt, um Ihre Produktivität und Ihr Entertainment-Erlebnis zu verbessern, egal wo Sie sich befinden. Genießen Sie flüssige Bilder und eine klare Darstellung. Dieser Monitor ist ideal für Gamer, die eine schnelle Reaktionszeit schätzen, aber auch für Profis, die einen zusätzlichen Bildschirm für effizienteres Arbeiten benötigen. Dank des ultra-tragbaren Designs und der mitgelieferten Schutzhülle können Sie den Bildschirm problemlos überallhin mitnehmen. Die universelle Kompatibilität ermöglicht es Ihnen, den Bildschirm schnell und einfach an verschiedene Geräte anzuschließen. Mit einer beeindruckenden Bildwiederholfrequenz von 120 Hz und einer FHD 1080P-Auflösung bietet dieser Bildschirm ein unvergleichliches visuelles Erleb314,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann genau beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt in Deutschland mit dem Zeitpunkt des Verkaufs einer Immobilie. Sie beträgt grundsätzlich 10 Jahre. Wenn die Immobilie jedoch innerhalb dieser Frist selbst genutzt wurde, kann die Spekulationsfrist verkürzt werden. In diesem Fall beginnt die Frist mit dem Zeitpunkt des Einzugs in die Immobilie. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist im Einzelfall zu prüfen, da es auch Ausnahmen und Sonderregelungen geben kann. **
-
Wann läuft die Spekulationsfrist ab?
Die Spekulationsfrist läuft in der Regel nach Ablauf von zehn Jahren ab. Dies bedeutet, dass Gewinne aus dem Verkauf von bestimmten Vermögenswerten wie Immobilien oder Wertpapieren nach diesem Zeitraum steuerfrei sind. Es gibt jedoch Ausnahmen, bei denen die Spekulationsfrist verkürzt werden kann, zum Beispiel bei selbstgenutztem Wohneigentum. Es ist wichtig, die genauen Regelungen und Fristen im jeweiligen Steuergesetz des Landes zu prüfen, da sie je nach Land variieren können. Es empfiehlt sich auch, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die Steuervorschriften korrekt einhält. **
-
Wie lange dauert die Spekulationsfrist?
Die Spekulationsfrist beträgt in der Regel ein Jahr. Das bedeutet, dass Gewinne aus privaten Veräußerungsgeschäften, wie beispielsweise dem Verkauf von Aktien oder Immobilien, innerhalb eines Jahres nach dem Kauf versteuert werden müssen. Wenn die Haltefrist von einem Jahr überschritten wird, sind die Gewinne steuerfrei. Es gibt jedoch Ausnahmen und Sonderregelungen, die je nach Art des Veräußerungsgeschäfts gelten können. Es ist daher ratsam, sich vor einem Verkauf über die genauen steuerlichen Regelungen und Fristen zu informieren. **
-
Wann endet die Spekulationsfrist bei Immobilien?
Die Spekulationsfrist bei Immobilien endet nach Ablauf von zehn Jahren. Das bedeutet, dass Gewinne aus dem Verkauf einer Immobilie, die innerhalb dieser Frist erzielt wurden, steuerpflichtig sind. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Frist im Auge zu behalten, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch Ausnahmen und Sonderregelungen, daher ist es ratsam, sich bei einem Steuerberater oder Fachmann über die genauen Bestimmungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.